

JENDELANUSANTARA.COM, Yogyakarta – Wacana pengkajian ulang batas defisit Anggaran Pendapatan dan Belanja Negara (APBN) sebesar 3 persen terhadap Produk Domestik Bruto (PDB) dinilai perlu disertai perancangan ulang aturan yang lebih konstitusional, objektif, dan fleksibel. Perubahan aturan tidak cukup dilakukan dengan sekadar menghapus atau menaikkan batas persentase defisit.
Wacana tersebut mengemuka dalam pembahasan revisi Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara oleh Komisi XI DPR RI pada 17 September 2026. Usulan pengkajian ulang dikaitkan dengan kebutuhan memperluas ruang fiskal untuk mendorong pertumbuhan ekonomi dan membiayai program strategis nasional.
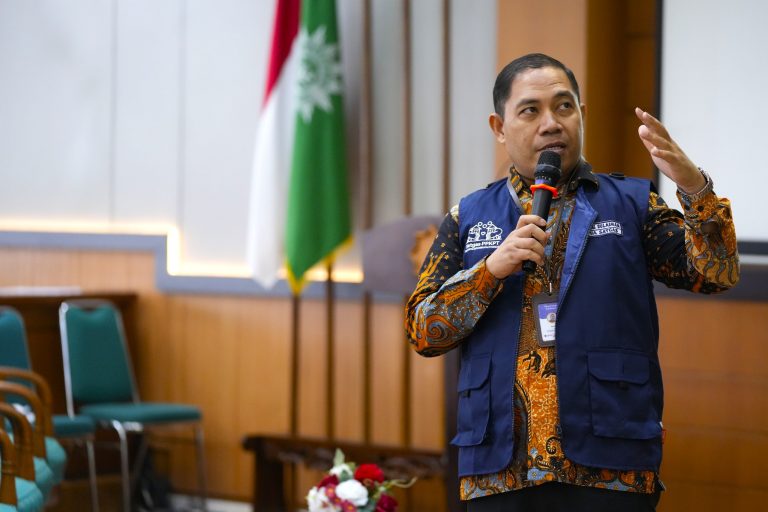
Dosen Program Studi Hukum Universitas Muhammadiyah Yogyakarta (UMY), Dr. King Faisal Sulaiman, LL.M., menilai reformasi aturan defisit harus sekaligus memperhatikan aspek hukum dan disiplin fiskal. Menurutnya, persoalan batas 3 persen bukan hanya mengenai apakah angka tersebut masih relevan, tetapi juga bagaimana kedudukannya dalam sistem hukum keuangan negara.
“Masalahnya bukan sekadar 3 persen. Masalahnya adalah apakah Penjelasan Undang-Undang boleh menciptakan pembatasan yang bersifat normatif,” ujar King saat diwawancarai pada Jumat (25/9).
King menjelaskan, batas defisit 3 persen tidak dirumuskan secara eksplisit dalam batang tubuh Pasal 12 UU Keuangan Negara. Pasal tersebut mengatur penyusunan APBN serta kewajiban menentukan sumber pembiayaan apabila terjadi defisit. Sementara itu, angka 3 persen tercantum dalam Penjelasan Pasal 12 ayat (3).
Menurut King, dalam teknik pembentukan peraturan perundang-undangan, Penjelasan UU berfungsi memberikan tafsir resmi terhadap norma dalam batang tubuh. Penjelasan tidak semestinya menciptakan norma baru, memperluas, atau mempersempit norma yang telah diatur.
Karena itu, apabila angka 3 persen memang dimaksudkan sebagai batas hukum yang mengikat, menurut King, ketentuannya perlu dirumuskan secara tegas dalam batang tubuh undang-undang.
“Kalau 3 persen memang dimaksudkan sebagai batas hukum yang mengikat, tempatnya semestinya berada dalam batang tubuh undang-undang, bukan hanya dalam Penjelasan,” jelas King.
Perlu Formula Defisit yang Fleksibel dan Terukur
Meski menyoroti aspek hukum, King menilai pengkajian ulang batas defisit tidak berarti menghilangkan prinsip kehati-hatian fiskal. Reformasi justru perlu menghasilkan formula yang memberikan ruang bagi pemerintah menghadapi kondisi luar biasa, tetapi tetap memiliki pagar pengendalian yang jelas.
“Justru kalau DPR mau melakukan reformasi, harus dibuat aturan yang lebih konstitusional, objektif, fleksibel, tetapi tetap memiliki pagar fiskal,” ujar King.
Menurutnya, formula baru dapat menggabungkan lima unsur, yakni batas normal, klausul pengecualian, indikator ekonomi, persetujuan DPR, dan kewajiban pemerintah menyampaikan fiscal recovery plan .
Skema tersebut dapat memberikan ruang fiskal ketika negara menghadapi krisis, resesi, bencana nasional, atau kebutuhan pembangunan strategis yang terukur. Namun, dalam kondisi normal, disiplin fiskal tetap harus menjadi acuan.
“Tetapi, mengoreksi 3 persen bukan berarti negara boleh berutang tanpa batas. Yang kita perlukan adalah disiplin fiskal yang fleksibel, bukan fiskal yang bebas,” jelas King.
King juga mengingatkan agar persoalan kedudukan hukum angka 3 persen tidak dimaknai sebagai kebebasan pemerintah menentukan defisit tanpa batas. Sistem keuangan negara tetap mengenal prinsip kehati-hatian, persetujuan DPR atas APBN, serta kewajiban menentukan sumber pembiayaan ketika terjadi defisit.
Selain itu, pengendalian fiskal juga telah diatur melalui Peraturan Pemerintah Nomor 23 Tahun 2003 yang mengatur jumlah kumulatif defisit APBN dan APBD serta jumlah kumulatif pinjaman pemerintah pusat dan daerah.
APBN Bukan Sekadar Angka Ekonomi
Bagi King, setiap perubahan batas defisit tidak cukup diuji berdasarkan besaran persentasenya. Pemerintah dan DPR juga perlu mempertimbangkan tujuan penggunaan utang, pihak yang memperoleh manfaat, kemampuan pembayaran, serta mekanisme pertanggungjawabannya kepada masyarakat.
Dengan demikian, pembahasan revisi UU Keuangan Negara perlu diarahkan pada dua kepentingan sekaligus. Pertama, memastikan pemerintah memiliki ruang fiskal yang memadai untuk menjalankan pembangunan. Kedua, menjaga kepastian hukum dan disiplin fiskal agar pengelolaan APBN tetap akuntabel.
Di tengah wacana pengkajian ulang tersebut, pemerintah melalui Kementerian Keuangan menyatakan tetap berkomitmen menjaga defisit di bawah 3 persen. Sikap tersebut menunjukkan bahwa perubahan ruang fiskal tetap perlu mempertimbangkan keberlanjutan dan pengendalian risiko fiskal.
“APBN bukan sekadar angka ekonomi, melainkan instrumen hukum dan konstitusional untuk mewujudkan kesejahteraan rakyat,” pungkas King. (lsi)
Sumber : Humas Umy